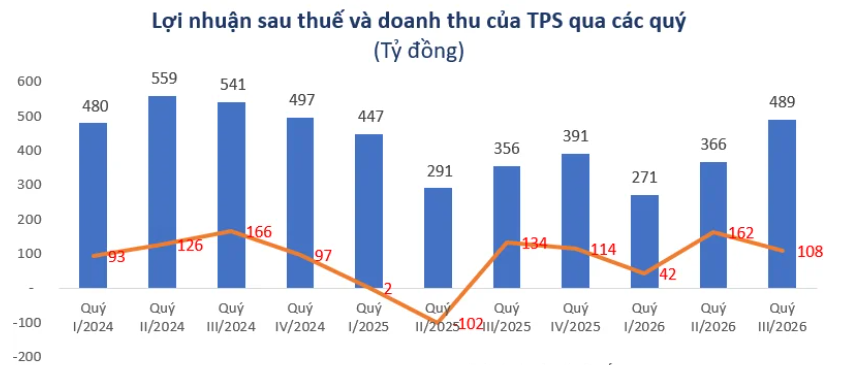
Trong quý III/2026, TPS ghi nhận 490,49 tỷ đồng doanh thu, tăng 37,06% so với cùng kỳ. Tuy nhiên, tổng chi phí tăng tới 70,55%, lên 381,99 tỷ đồng. Kết quả, lợi nhuận trước thuế đạt 108,5 tỷ đồng, giảm 18,96%, còn lợi nhuận sau thuế 86,39 tỷ đồng, giảm 35,27%.
Nguyên nhân chính nằm ở hoạt động tự doanh
Trong quý III, TPS ghi nhận 105,57 tỷ đồng lãi bán tài sản tài chính FVTPL, nhưng đồng thời phát sinh tới 163,29 tỷ đồng lỗ bán tài sản, khiến hoạt động mua bán FVTPL lỗ ròng 57,72 tỷ đồng, trái ngược khoản lãi 94,28 tỷ đồng cùng kỳ năm trước.
Đáng chú ý, những khoản lỗ này chưa đủ để đảo chiều kết quả cả năm.
Lũy kế 9 tháng, TPS đạt khoảng 1.131 tỷ đồng doanh thu, lợi nhuận trước thuế 312,59 tỷ đồng và lợi nhuận sau thuế 249,56 tỷ đồng, lần lượt tăng rất mạnh so với cùng kỳ. Công ty đã hoàn thành khoảng 73% kế hoạch lợi nhuận trước thuế 428 tỷ đồng cho cả năm 2026.
Nhưng dòng tiền mới là điểm đáng chú ý
9 tháng đầu năm, dòng tiền từ hoạt động kinh doanh của TPS âm 5.946 tỷ đồng, trong khi tiền và các khoản tương đương tiền cuối tháng 9 chỉ còn khoảng 702 tỷ đồng, giảm hơn 5.279 tỷ đồng so với đầu năm.
Tuy nhiên, cần hiểu đúng con số này: dòng tiền kinh doanh âm không đồng nghĩa TPS đang thua lỗ hay mất khả năng thanh toán.
Một phần rất lớn dòng tiền đã được chuyển vào việc mở rộng tài sản tài chính và hoạt động cho vay. Danh mục HTM tăng từ 1.308 tỷ lên 4.170 tỷ đồng; FVTPL đạt 2.895 tỷ đồng; tài sản tài chính AFS khoảng 1.593 tỷ đồng.
Đáng chú ý nhất là dư nợ cho vay tăng 91%, lên 2.790 tỷ đồng, trong đó dư nợ margin tăng từ 1.435 tỷ lên 2.663 tỷ đồng.
Nói cách khác, TPS đang đẩy mạnh quy mô bảng cân đối, đưa tiền vào các tài sản sinh lời và cho vay chứng khoán thay vì giữ dưới dạng tiền mặt.
Đi cùng với đó, nợ phải trả tăng từ 6.698 tỷ lên 9.426 tỷ đồng; vay ngắn hạn đạt 3.740 tỷ đồng, tăng khoảng 1.694 tỷ đồng. Dư nợ trái phiếu còn 3.328 tỷ đồng.
TPS thực chất là một “mảnh ghép” của TPBank
Một điểm rất đáng chú ý khi nhìn vào TPS hiện nay là TPBank đã chính thức trở thành công ty mẹ của doanh nghiệp này.
Ngày 31/12/2025, TPBank hoàn tất mua gần 287,9 triệu cổ phiếu ORS với giá 12.500 đồng/cổ phiếu, nâng tỷ lệ sở hữu tại TPS lên 51%. Giá trị thương vụ khoảng 3.600 tỷ đồng. Trước đó, TPBank chỉ sở hữu khoảng 9,09% TPS.
Đây không đơn thuần là câu chuyện đổi cổ đông.
Sau thương vụ, TPS trở thành công ty con của TPBank, giúp ngân hàng có thêm một mắt xích trong hệ sinh thái tài chính gồm ngân hàng – chứng khoán – đầu tư.
Mục tiêu mà TPBank từng đề cập là khai thác tệp khách hàng ngân hàng để phát triển dịch vụ chứng khoán, đồng thời tăng khả năng bán chéo sản phẩm và thu nhập từ phí. TPS cũng đang định hướng tận dụng hệ sinh thái TPBank, trong đó có tệp khách hàng cá nhân và doanh nghiệp rất lớn.
Mối liên kết này hiện đã đi xa hơn trên phương diện vận hành: từ tháng 9/2026, TPBank triển khai tính năng liên kết trực tiếp tài khoản thanh toán TPBank với tài khoản chứng khoán TPS trên ứng dụng TPBank, cho phép khách hàng kết nối hai dịch vụ trong cùng hệ sinh thái.
Vì vậy, câu chuyện của TPS cần nhìn ở quy mô lớn hơn. TPS đang có lợi nhuận tăng mạnh nhưng đồng thời mở rộng rất nhanh quy mô cho vay và tài sản tài chính. Đây vừa là cơ hội, vừa là điểm cần theo dõi.
Nếu thị trường thuận lợi, dư nợ margin tăng và danh mục đầu tư sinh lời tốt có thể tiếp tục kéo lợi nhuận TPS đi lên. Ngược lại, việc tiền mặt giảm mạnh, nợ tăng và danh mục tài sản tài chính mở rộng cũng khiến chất lượng tài sản, khả năng quản trị rủi ro và chi phí vốn trở thành những biến số quan trọng trong các quý tới.
Đặc biệt, trong bối cảnh TPS vừa bước vào giai đoạn tái cấu trúc dưới quyền chi phối của TPBank, con số lợi nhuận 250 tỷ đồng sau 9 tháng mới chỉ phản ánh một phần câu chuyện. Điều đáng theo dõi hơn là TPBank sẽ giúp TPS mở rộng đến đâu, nguồn vốn được sử dụng hiệu quả thế nào và tốc độ tăng margin có đi kèm với kiểm soát rủi ro hay không.