


Tăng trưởng tín dụng mạnh, nợ xấu vẫn tăng hàng nghìn tỷ đồng
Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) cho thấy hoạt động tín dụng tiếp tục mở rộng với tốc độ đáng kể. Tuy nhiên, đằng sau mức tăng trưởng dư nợ là những chuyển động đáng chú ý về chất lượng tài sản, đặc biệt tại các nhóm nợ có mức độ rủi ro cao.
Tính đến ngày 30/9/2026, dư nợ cho vay khách hàng của VPBank đạt hơn 1,212 triệu tỷ đồng, tăng khoảng 268.242 tỷ đồng, tương ứng 28,4% so với thời điểm cuối năm 2025.
Đáng chú ý, tốc độ mở rộng tín dụng đi cùng với sự gia tăng của nhiều nhóm nợ. Cụ thể, nợ đủ tiêu chuẩn (nhóm 1) đạt hơn 1,091 triệu tỷ đồng, tăng khoảng 243.905 tỷ đồng so với cuối năm trước.
Trong khi đó, nợ cần chú ý (nhóm 2) tăng từ 30.950 tỷ đồng lên 43.181 tỷ đồng, tương ứng mức tăng gần 39,5%.
Đây là nhóm nợ chưa được xếp vào nợ xấu nhưng đã xuất hiện những dấu hiệu cần theo dõi về khả năng trả nợ của khách hàng. Việc quy mô nợ nhóm 2 tăng nhanh cho thấy áp lực giám sát chất lượng tín dụng vẫn hiện hữu khi ngân hàng mở rộng hoạt động cho vay.
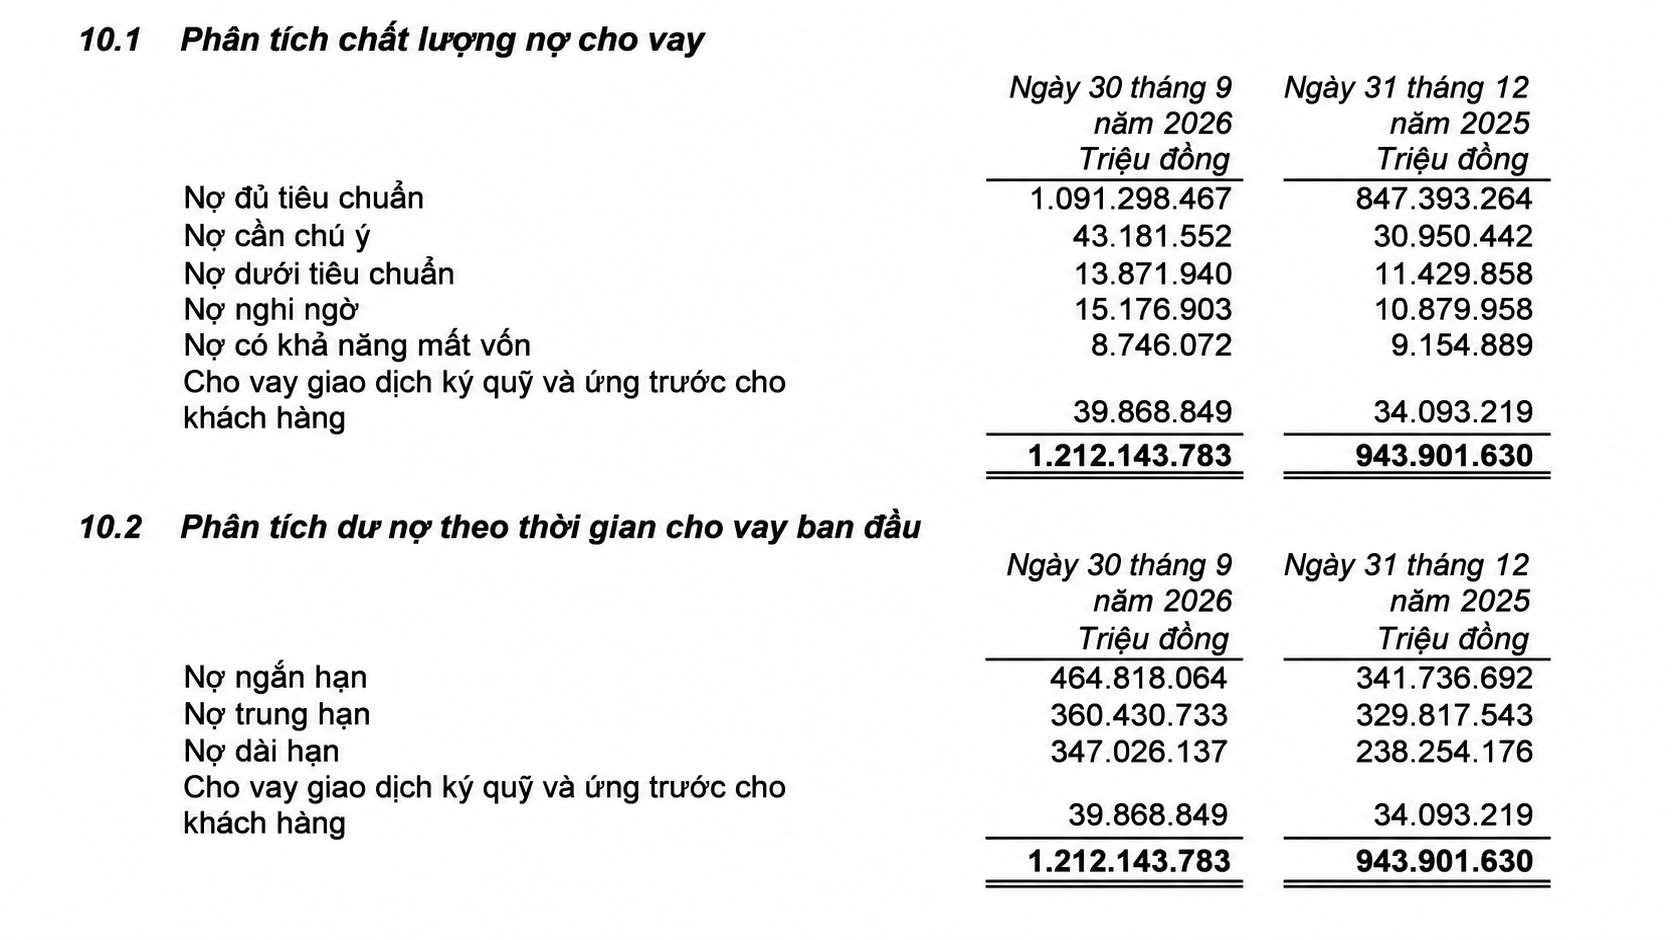
Đáng chú ý hơn, nợ xấu (bao gồm nhóm 3, 4 và 5) của VPBank đến cuối tháng 9/2026 đạt khoảng 37.795 tỷ đồng, tăng hơn 6.330 tỷ đồng, tương ứng 20,1% so với mức 31.465 tỷ đồng cuối năm 2025.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 11.430 tỷ đồng lên 13.872 tỷ đồng, tương ứng tăng khoảng 21,4%.
Nợ nghi ngờ (nhóm 4) ghi nhận mức tăng mạnh hơn, từ 10.880 tỷ đồng lên 15.177 tỷ đồng, tương ứng tăng gần 39,5%. Đây là nhóm nợ có mức độ rủi ro cao hơn, phản ánh khả năng thu hồi vốn của ngân hàng đã trở nên đáng quan tâm hơn so với các khoản nợ thuộc nhóm 1 và nhóm 2.
Ở chiều ngược lại, nợ có khả năng mất vốn (nhóm 5) của VPBank giảm từ 9.154,9 tỷ đồng tại ngày 31/12/2025 xuống còn 8.746,1 tỷ đồng vào cuối tháng 9/2026, tương ứng giảm khoảng 408,8 tỷ đồng, tương đương 4,47%.
Dù nợ nhóm 5 đã giảm, diễn biến này chưa đủ để làm dịu bức tranh chất lượng tín dụng khi nợ nhóm 3 và nhóm 4 đều tăng đáng kể. Đặc biệt, nợ nghi ngờ tăng gần 4.300 tỷ đồng chỉ sau 9 tháng. Điều này cho thấy rủi ro tín dụng không chỉ nằm ở các khoản vay đã có khả năng mất vốn mà còn hiện hữu tại những khoản nợ đang suy giảm chất lượng và cần được theo dõi chặt chẽ.
Tính trên tổng dư nợ cho vay khách hàng, tỷ lệ nợ xấu theo các nhóm 3-5 vào cuối tháng 9/2026 ở mức khoảng 3,12%, thấp hơn mức 3,33% cuối năm 2025. Tuy nhiên, sự cải thiện về tỷ lệ này diễn ra trong bối cảnh quy mô tín dụng tăng nhanh, trong khi giá trị tuyệt đối của nợ xấu vẫn tăng hơn 20%.
Nói cách khác, tỷ lệ nợ xấu giảm chưa đồng nghĩa với việc áp lực nợ xấu đã được giải quyết.
Chi phí dự phòng vượt 21.800 tỷ đồng, áp lực xử lý nợ vẫn lớn
Một chỉ dấu khác cho thấy áp lực từ chất lượng tín dụng là quy mô trích lập dự phòng rủi ro cho vay khách hàng của VPBank.
Theo thuyết minh báo cáo tài chính, đến ngày 30/9/2026, tổng dự phòng rủi ro cho vay khách hàng đạt hơn 20.406 tỷ đồng, tăng gần 2.978 tỷ đồng so với mức 17.429 tỷ đồng tại thời điểm cuối năm 2025.
Trong đó, dự phòng chung đạt 8.726 tỷ đồng, tăng từ 6.755 tỷ đồng; dự phòng cụ thể đạt 11.519 tỷ đồng, tăng từ 10.513 tỷ đồng.
Riêng trong 9 tháng đầu năm, VPBank ghi nhận chi phí dự phòng rủi ro tín dụng hơn 21.824 tỷ đồng, cao hơn mức 19.136 tỷ đồng cùng kỳ năm trước, tương ứng tăng khoảng 14%.
Đáng chú ý, trong kỳ, ngân hàng đã sử dụng hơn 18.846 tỷ đồng dự phòng để xử lý rủi ro tín dụng. Điều này cho thấy hoạt động xử lý các khoản nợ đã được triển khai với quy mô lớn, song áp lực dự phòng vẫn chưa giảm.
Nếu đặt tổng dự phòng rủi ro cho vay khách hàng bên cạnh quy mô nợ xấu, tỷ lệ bao phủ nợ xấu ước tính vào khoảng 54%, thấp hơn mức khoảng 55,4% cuối năm 2025.
Đây là điểm cần lưu ý bởi khi quy mô nợ xấu tăng nhanh hơn mức tăng của dự phòng, khả năng tạo bộ đệm dự phòng cho các khoản vay có vấn đề sẽ trở thành yếu tố quan trọng đối với chất lượng tài sản của ngân hàng.
Trong bối cảnh dư nợ tiếp tục mở rộng, việc duy trì tốc độ tăng trưởng tín dụng đi kèm với kiểm soát nợ quá hạn, thu hồi các khoản vay có vấn đề và củng cố bộ đệm dự phòng sẽ là bài toán không nhỏ đối với VPBank trong những tháng cuối năm.
Lợi nhuận tăng mạnh nhưng chi phí dự phòng vẫn là gánh nặng
Về kết quả kinh doanh, VPBank vẫn ghi nhận mức tăng trưởng lợi nhuận tích cực trong 9 tháng đầu năm 2026. Tuy nhiên, khi bóc tách các cấu phần thu nhập và chi phí, có thể thấy hoạt động kinh doanh vẫn tồn tại những điểm cần lưu ý.
Cụ thể, tổng thu nhập hoạt động của ngân hàng đạt hơn 65.475 tỷ đồng, tăng khoảng 25,4% so với mức 52.238 tỷ đồng cùng kỳ năm trước.
Trong đó, thu nhập lãi thuần đạt 53.092 tỷ đồng, tăng 26,7%. Lãi thuần từ hoạt động dịch vụ đạt 8.644 tỷ đồng, tăng khoảng 76,3%.
Ở chiều ngược lại, một số mảng kinh doanh ghi nhận kết quả kém tích cực. Hoạt động kinh doanh ngoại hối lỗ gần 1.996 tỷ đồng, trong khi hoạt động mua bán chứng khoán kinh doanh cũng ghi nhận khoản lỗ gần 85 tỷ đồng.
Những khoản lỗ này phần nào cho thấy kết quả kinh doanh giữa các mảng hoạt động chưa đồng đều, khi nguồn thu chủ yếu vẫn đến từ hoạt động tín dụng và dịch vụ.
Đáng chú ý, tổng chi phí hoạt động trong 9 tháng đạt hơn 13.740 tỷ đồng, tăng so với mức 12.706 tỷ đồng cùng kỳ. Cùng với đó, chi phí dự phòng rủi ro tín dụng lên tới 21.824 tỷ đồng, tiếp tục chiếm tỷ trọng đáng kể trong tổng thu nhập hoạt động.
Sau khi trừ các khoản chi phí và dự phòng, lợi nhuận trước thuế của VPBank đạt 29.911 tỷ đồng, tăng khoảng 46,7% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 23.968 tỷ đồng, trong đó lợi nhuận thuộc về cổ đông ngân hàng đạt 23.227 tỷ đồng.
Riêng trong quý III/2026, lợi nhuận trước thuế đạt 11.031 tỷ đồng, lợi nhuận sau thuế thuộc về cổ đông ngân hàng đạt khoảng 8.644 tỷ đồng.
Như vậy, không thể phủ nhận đà tăng trưởng lợi nhuận của VPBank trong kỳ. Tuy nhiên, mức tăng này cần được nhìn nhận đồng thời với tốc độ mở rộng tín dụng, sự gia tăng của nợ xấu và chi phí dự phòng rủi ro.
Đặc biệt, chi phí dự phòng tăng hơn 14% trong khi nợ xấu tăng hơn 20% cho thấy áp lực từ chất lượng tín dụng vẫn đang hiện hữu, dù ngân hàng đã ghi nhận kết quả kinh doanh tích cực.
Bài toán đặt ra không chỉ là duy trì tốc độ tăng trưởng lợi nhuận, mà còn là khả năng bảo đảm chất lượng tài sản và kiểm soát rủi ro trong quá trình mở rộng quy mô cho vay.
Với quy mô dư nợ đã vượt 1,2 triệu tỷ đồng, chỉ cần một tỷ lệ nhỏ các khoản vay chuyển sang trạng thái suy giảm khả năng thanh toán cũng có thể tạo ra áp lực đáng kể đối với công tác thu hồi nợ và trích lập dự phòng.
Trong bối cảnh đó, diễn biến nợ nhóm 2, nhóm 3 và đặc biệt là nhóm 4 sẽ là những chỉ báo cần tiếp tục theo dõi để đánh giá thực chất chất lượng tăng trưởng tín dụng của VPBank trong thời gian tới.
