


Một trong những trường hợp được đề cập là bà N.T.T. (50 tuổi). Theo phản ánh, bà T. đã đóng tổng cộng 600 triệu đồng để giữ quyền ưu tiên mua 2 căn hộ tại dự án.
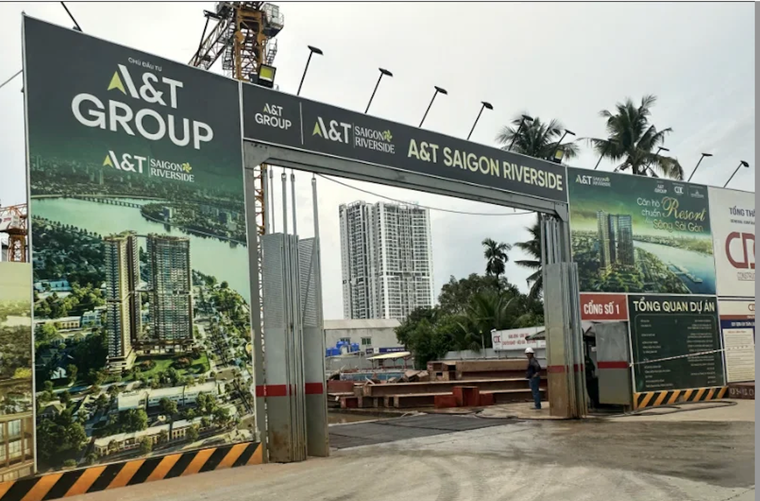
Tuy nhiên, trong quá trình tìm hiểu, bà T. cho rằng một số hạng mục hạ tầng thực tế có sự khác biệt so với thông tin quảng cáo mà bà được giới thiệu trước đó, trong đó có vấn đề liên quan đến bến du thuyền, công viên bờ sông và hệ thống đường giao thông.
Bên cạnh đó, bà T. cho biết mình chưa được cung cấp hồ sơ pháp lý liên quan đến việc giải chấp để có thể kiểm tra trước khi tiếp tục giao dịch.
Từ những lý do trên, bà T. đề nghị rút lại 1 trong 2 căn hộ đã đăng ký.
Thế nhưng, theo thông tin được phản ánh, Công ty CP DXMD Việt Nam đã ra thông báo chấm dứt cả 2 thỏa thuận và xử lý khoản tiền 600 triệu đồng theo quy định mà doanh nghiệp đưa ra.
Đến ngày 10/9, bà T. trực tiếp đến văn phòng DXMD để đề nghị nhận lại 500 triệu đồng. Đáng chú ý, bà cho biết sẵn sàng chấp nhận mất 100 triệu đồng tiền chi phí tư vấn, thay vì yêu cầu hoàn lại toàn bộ khoản tiền đã đóng.
Tuy nhiên, phía công ty mới lập biên bản và cho biết sẽ báo cáo lãnh đạo để xem xét.
⚠️ Điều khiến khách hàng đặt câu hỏi là khoản tiền 250 triệu đồng/căn được gọi là “thỏa thuận tư vấn đảm bảo quyền ưu tiên mua” thực chất có phải tiền đặt cọc hay không?
Theo luật sư Hoàng Hà, cần xem xét bản chất của giao dịch thay vì chỉ căn cứ vào tên gọi của văn bản. Nếu khoản tiền được thu nhằm giữ một căn hộ cụ thể, bảo đảm quyền ưu tiên mua và khách hàng có thể mất tiền nếu không tiếp tục giao dịch, khoản tiền này có thể được xem xét về bản chất như tiền đặt cọc.
Luật sư cho rằng nếu giao dịch thực chất là đặt cọc trong thời điểm căn hộ chưa đủ điều kiện đưa vào kinh doanh, Tòa án có thể xem xét tuyên giao dịch vô hiệu. Khi đó, các bên có nguyên tắc phải hoàn trả những gì đã nhận; trách nhiệm bồi thường sẽ được xác định dựa trên lỗi và thiệt hại thực tế.
📌 Một chi tiết khác cũng đáng chú ý: ngày 23/7, Sở Xây dựng TPHCM thông báo 740 căn hộ tại dự án đủ điều kiện mua, cho thuê mua. Tuy nhiên, tại thời điểm đó, chủ đầu tư và ngân hàng vẫn chưa ký thỏa thuận cấp bảo lãnh và chưa có cam kết phát hành thư bảo lãnh.
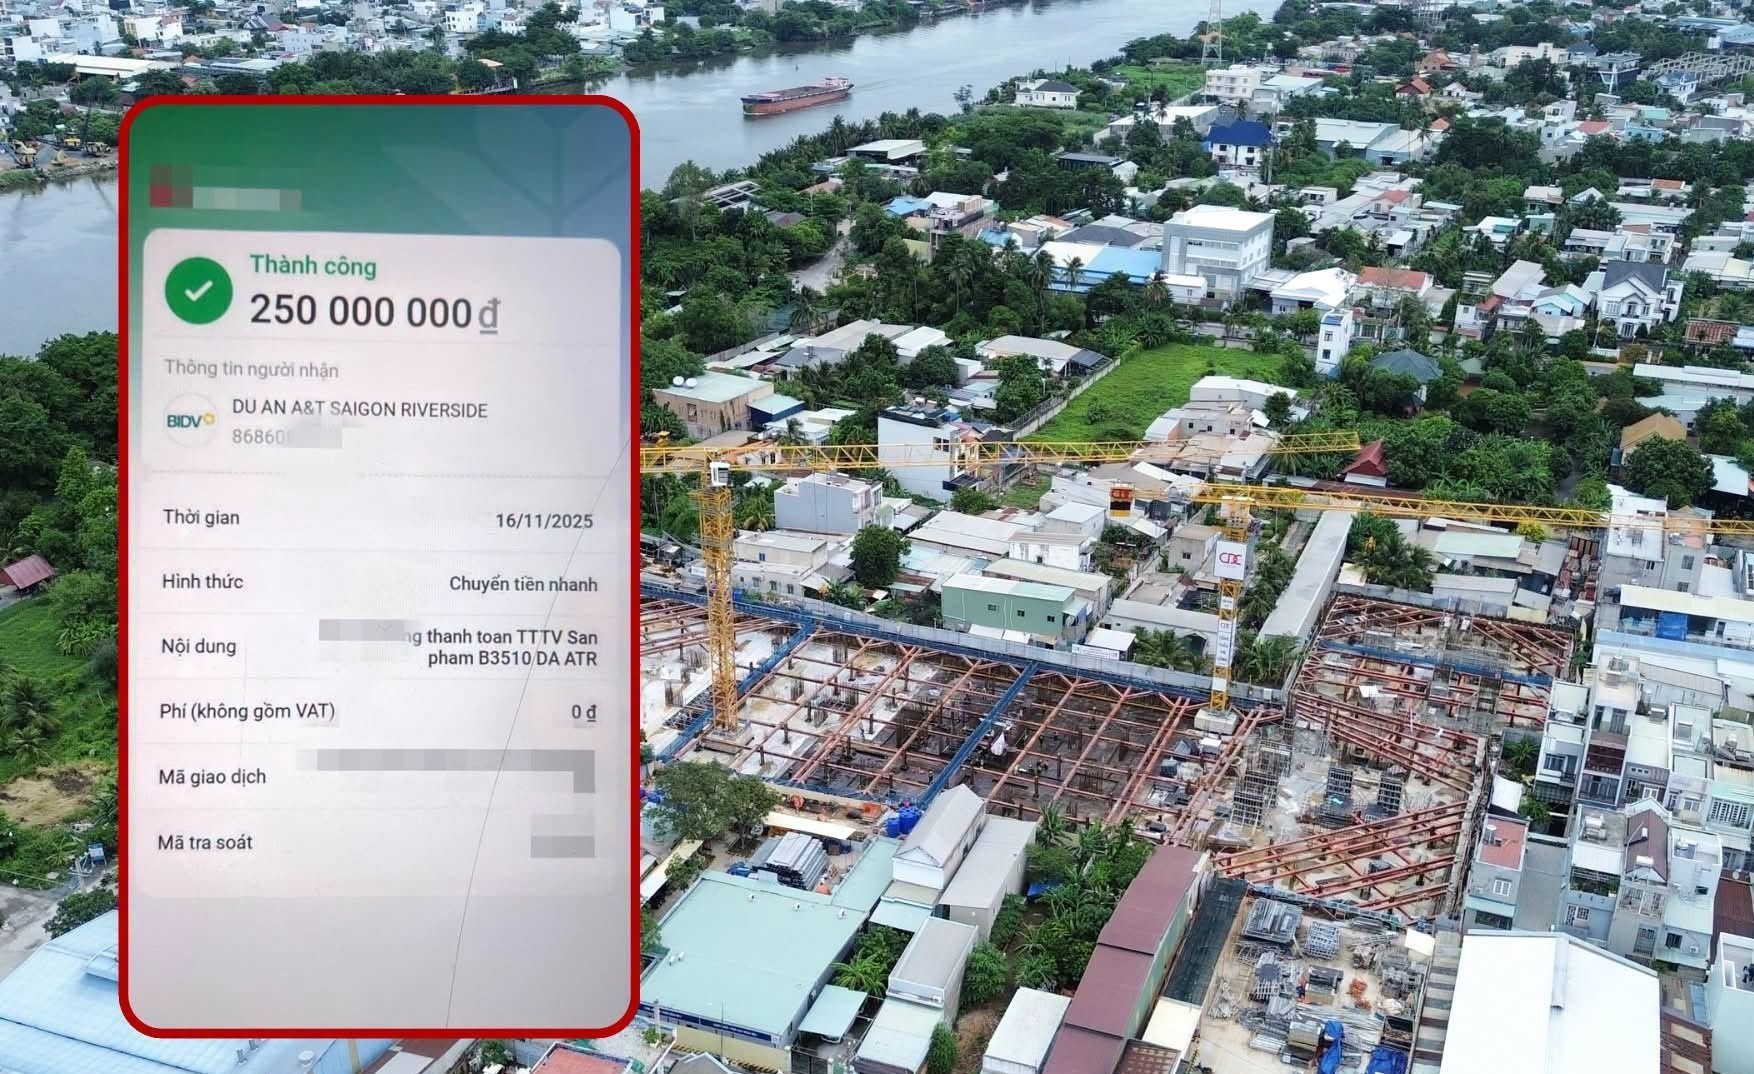
Với trường hợp của bà T., việc chỉ đề nghị rút 1 trong 2 căn nhưng cả hai thỏa thuận đều bị chấm dứt cũng đặt ra vấn đề cần làm rõ: hai giao dịch có độc lập với nhau hay có điều khoản cho phép chấm dứt cả hai khi khách hàng rút một căn?
Theo quan điểm luật sư được Dân trí dẫn, nếu hai thỏa thuận là độc lập và không có điều khoản cho phép “chấm dứt chéo”, việc khách hàng không tiếp tục mua một căn không mặc nhiên đồng nghĩa với việc căn còn lại cũng phải bị chấm dứt. Việc giữ tiền có căn cứ hay không sẽ còn phụ thuộc vào nội dung thỏa thuận và kết luận của cơ quan có thẩm quyền hoặc Tòa án.
🔎 Trước đó, UBND phường Bình Hòa đã kiến nghị Sở Xây dựng TPHCM kiểm tra, xử lý các thỏa thuận, giao dịch liên quan đến dự án sau khi tiếp nhận phản ánh của khách hàng.
👉 Vụ việc hiện đặt ra nhiều câu hỏi về bản chất khoản tiền khách hàng đã đóng, chủ thể thực sự nhận và quản lý tiền, cũng như căn cứ chấm dứt thỏa thuận và xử lý số tiền 600 triệu đồng.
Các vấn đề này cần được làm rõ dựa trên hồ sơ, thỏa thuận giữa các bên và kết luận của cơ quan có thẩm quyền.
